
Het depositogarantiestelsel: zo is je geld bij de bank beschermd
Bijgewerkt op
Het depositogarantiestelsel beschermt het geld op je bankrekeningen tot € 100.000 per persoon per bank als je bank failliet gaat. De Nederlandsche Bank (DNB) voert het uit. De bescherming gaat automatisch: je hoeft je nergens voor aan te melden en het geldt vanaf de eerste cent. Op het examen Wft Basis hoort het depositogarantiestelsel bij eindterm 1b: voor wie het is, wat het dekt en waarom het bestaat.
Waarom er een depositogarantie is
Als mensen gaan twijfelen of hun geld bij een bank veilig is, willen veel rekeninghouders tegelijk hun geld opnemen. Dat heet een bankrun. Zelfs een gezonde bank kan daardoor in de problemen komen. Met een wettelijke garantie tot € 100.000 per persoon hoeft niemand met een gewoon spaarsaldo te rennen. Volgens DNB versterkt die bescherming zo de stabiliteit van de economie.
Het geld komt uit het Depositogarantiefonds. Alle Nederlandse banken moeten meedoen en premies storten in dat gezamenlijke fonds.
Wat valt eronder en wat niet
| Beschermd | Niet beschermd |
|---|---|
| Betaalrekeningen | Aandelen en obligaties |
| Spaarrekeningen | Verzekeringen |
| Termijndeposito's, waarbij je geld een tijd vaststaat | Crypto's zoals bitcoin |
| Beleggingsrekeningen, bankspaarrekeningen en een positief saldo op je creditcardrekening | Geld van overheden en financiële ondernemingen, zoals banken, verzekeraars, beleggingsinstellingen en pensioenfondsen |
Het verschil zit in het woord deposito: geld dat bij de bank staat. Een aandeel is geen geld bij de bank, maar een bezit dat in waarde kan dalen. Voor beleggingen bij een beleggingsonderneming die failliet gaat, bestaat een apart stelsel, de beleggerscompensatie, met een vergoeding tot € 20.000 per belegger.
Een bijzonder geval is het bankspaardeposito eigen woning. Treedt de depositogarantie in werking, dan wordt dat saldo volgens de wet verrekend met de bijbehorende hypotheekschuld. Meestal blijft er dan niets over om uit te keren.
De regels rond de grens van € 100.000
- Per persoon, niet per rekening. Al je rekeningen bij één bank tellen samen.
- Per bank, niet per merk. Sommige banken werken met meerdere merknamen. Valt het merk onder dezelfde bankvergunning, dan telt alles samen. Je bank heeft een informatieblad waarop de merknamen staan.
- Gezamenlijke rekening. Bij een en/of-rekening geldt de grens voor iedere rekeninghouder apart, dus samen tot € 200.000. Die grens geldt voor al je rekeningen bij die bank, ook je eigen rekening naast de en/of-rekening.
- Kinderen. Een rekening op naam van een minderjarig kind is beschermd voor het kind. Het saldo telt niet mee bij dat van de ouders.
- Ondernemers. Een eenmanszaak heeft geen rechtspersoonlijkheid, dus het zakelijke saldo telt op bij je privésaldo. Een bv is apart beschermd. Sinds 1 april 2025 geldt dat ook voor een vof, cv of maatschap.
Rekenvoorbeelden
Alle bedragen staan bij één en dezelfde bank, tenzij anders vermeld. Bij de en/of-rekening gaan we uit van een gelijke verdeling tussen de rekeninghouders.
| Situatie | Saldo | Beschermd |
|---|---|---|
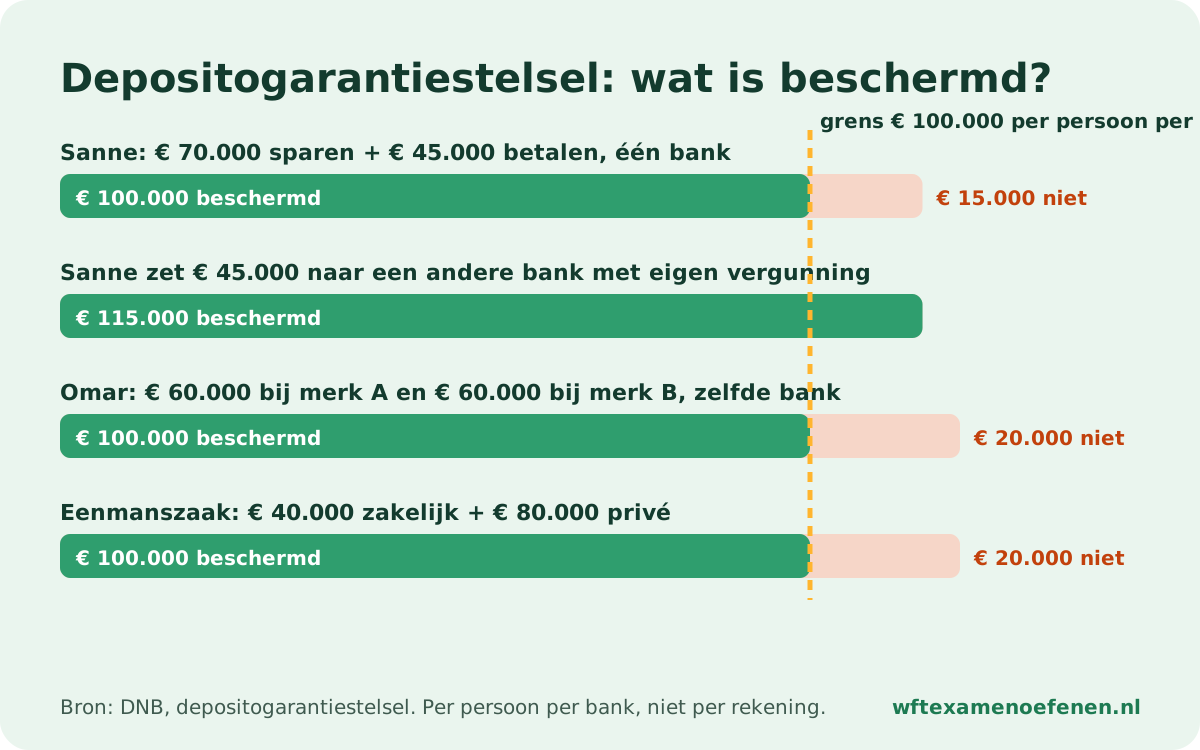
| Sanne heeft € 70.000 op een spaarrekening en € 45.000 op haar betaalrekening | € 115.000 | € 100.000 |
| Sanne zet € 45.000 over naar een andere bank met een eigen vergunning | € 70.000 en € 45.000 | Alles |
| Omar heeft € 60.000 bij merk A en € 60.000 bij merk B van dezelfde bank | € 120.000 | € 100.000 |
| Eenmanszaak met € 40.000 zakelijk en € 80.000 privé | € 120.000 | € 100.000 |
| Bv met € 90.000 en de eigenaar privé € 80.000 | € 170.000 | Alles |
Tijdelijk hoog saldo na verkoop van je huis
Verkoop je je eigen woning, dan staat er soms ineens veel meer op je rekening dan € 100.000. Voor zulke gevallen is er een aanvullende bescherming van maximaal € 500.000 per persoon per bank, bovenop de gewone € 100.000. Die geldt zes maanden vanaf de dag dat het bedrag op je rekening is gestort. Behalve bij de aan- of verkoop van een eigen woning geldt dit onder meer bij uitkeringen uit een pensioen- of arbeidsongeschiktheidsvoorziening, een ontslagvergoeding, een levensverzekering, de verdeling van een huwelijksgemeenschap of een nalatenschap.
De aanvullende bescherming is nooit hoger dan het bedrag dat bij de gebeurtenis hoort, en ze geldt alleen voor natuurlijke personen. Banken houden zulke bedragen niet apart bij. Gaat de bank failliet, dan moet je zelf bij DNB melden dat je mogelijk recht hebt op de extra vergoeding.
Hoe je je geld terugkrijgt
Gaat een Nederlandse bank failliet, dan stuurt DNB je een brief met de stappen. Je hebt een rekening bij een andere bank nodig. Via een website van DNB log je in met DigiD, zie je je saldo bij de failliete bank en geef je het nieuwe rekeningnummer op. Sinds 1 januari 2024 geldt een wettelijke termijn van maximaal zeven werkdagen.
Bij een bank uit een ander EU-land beschermt de depositogarantie van dat land je geld, ook tot € 100.000. Dat geldt ook bij veel spaarplatforms: je spaargeld valt onder het stelsel van het land waar de partnerbank gevestigd is.
Vraag
Jan en Petra hebben bij één bank samen een en/of-rekening met € 160.000. Jan heeft bij dezelfde bank ook een eigen spaarrekening met € 60.000. Ga uit van een gelijke verdeling van de en/of-rekening. Hoeveel van het totaal van € 220.000 is beschermd door de depositogarantie?
- € 100.000
- € 160.000
- € 180.000
- € 200.000
Bekijk het antwoord
Het juiste antwoord is C. Petra heeft € 80.000 en is volledig beschermd. Jan heeft € 80.000 plus € 60.000 is € 140.000, en daarvan is € 100.000 beschermd. Samen is dat € 180.000. De grens geldt per persoon voor alle rekeningen bij die bank samen.
De depositogarantie valt onder het prudentiële toezicht van DNB. Hoe dat zich verhoudt tot de AFM, lees je in toezicht door AFM en DNB. Welke andere onderwerpen in eindterm 1b staan, zie je in de eindtermen van Wft Basis. Hoe zulke rekenvragen in het examen Wft Basis terugkomen, lees je daar. Oefen meer vragen in de gratis oefentest.
Bronnen: dnb.nl (Nederlandse Depositogarantie, veelgestelde vragen, Is het geld van iedereen beschermd?, Beleggerscompensatie, nieuwsbericht 30 januari 2024), Richtlijn 2014/49/EU inzake de depositogarantiestelsels, Besluit bijzondere prudentiële maatregelen, beleggerscompensatie en depositogarantie Wft (wetten.overheid.nl, BWBR0020414), cdfd.nl (toetstermen Basis vanaf 1 april 2026) (geraadpleegd oktober 2026).
Veelgestelde vragen
Tot welk bedrag is mijn geld beschermd door de depositogarantie?
Tot € 100.000 per persoon per bank, voor al je rekeningen bij die bank samen. Bij een en/of-rekening geldt dat per rekeninghouder.
Vallen beleggingen onder het depositogarantiestelsel?
Nee, aandelen, obligaties, verzekeringen en crypto's zijn geen deposito. Voor beleggingen bij een failliete beleggingsonderneming is er beleggerscompensatie tot € 20.000 per belegger.
Hoe snel krijg je je geld terug als een bank failliet gaat?
Sinds 1 januari 2024 geldt een wettelijke termijn van maximaal zeven werkdagen. Je logt in met DigiD en laat het geld overmaken naar een rekening bij een andere bank.
Wat als ik tijdelijk meer dan € 100.000 op mijn rekening heb?
Na bijvoorbeeld de verkoop van je eigen woning geldt zes maanden een aanvullende bescherming tot € 500.000 per persoon per bank, bovenop de gewone € 100.000.
Vragen laatst gecontroleerd: oktober 2026.